
客户服务热线
13556889096
13556889096
联系人:邱先生
手 机:13556889096
电 话:0755-88963320
邮 箱:laiqian123@163.com
地 址:深圳市福田区沙头街道新洲社区滨河大道9003号
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
即时零售作为依托本地线分钟即时配送为核心的新零售模式,重构了城市居民日常消费场景,打破传统电商“线上下单、隔日送达”的时效壁垒,实现“万物到家、即时履约”的消费体验。区别于传统电商的流量中心化、跨区域履约模式,即时零售依托本地实体门店
即时零售作为依托本地线分钟即时配送为核心的新零售模式,重构了城市居民日常消费场景,打破传统电商“线上下单、隔日送达”的时效壁垒,实现“万物到家、即时履约”的消费体验。区别于传统电商的流量中心化、跨区域履约模式,即时零售依托本地实体门店,具备本地化、即时性、高复购、低损耗、强履约的核心优势,成为线下商超、便利店、生鲜门店数字化转型的核心抓手。
2026年即时零售行业告别高速野蛮增长,进入精细化运营、业态多元化、履约高效率、盈利高质量的成熟发展阶段。行业竞争从单纯的规模扩张、补贴获客,转向供应链能力、履约效率、商品结构、用户精细化运营的综合竞争。
传统线下零售受限于门店辐射半径,客流仅覆盖周边3-5公里范围,营业时间、服务场景受限;传统电商受限于物流时效,无法满足用户应急性、即时性消费需求。即时零售完美衔接二者痛点,以本地实体门店为前置仓,依托即时配送网络,实现商品的分钟级、小时级送达,重构本地零售的履约模式与流量逻辑。
从需求端来看,居民消费便捷化需求持续升级,应急采购、懒人经济、宅家消费、夜间消费常态化,即时零售适配碎片化、即时性消费场景;从供给端来看,线下实体门店客流下滑、坪效承压,即时零售为线下零售提供线上增量渠道,帮助门店盘活存量货品、提升坪效、拓宽辐射范围,成为实体零售数字化转型的核心突破口。
即时零售行业业态持续迭代,从早期单一的生鲜、商超配送,延伸至全品类、全场景覆盖,形成五大核心成熟业态:
第一,商超百货即时零售,依托大型超市、连锁百货,覆盖日用百货、家居用品、零食酒水,是行业基本盘,需求稳定、复购率高;第二,生鲜果蔬即时零售,主打新鲜食材、果蔬肉蛋,适配家庭日常采购,用户粘性最强;第三,医药健康即时零售,聚焦应急药品、医疗器械、健康用品,刚需属性极强,政策持续鼓励;第四,数码美妆、服饰家居即时零售,适配应急采购、送礼场景,客单价高、盈利空间充足;第五,鲜花、烘焙、文创等特色品类即时零售,主打场景化消费,差异化优势显著。
同时,行业履约模式持续优化,从传统骑手配送,延伸至门店自提、前置仓配送、同城速递、无人配送多元模式,适配不同场景、不同距离的履约需求。
中研普华产业研究院的《2026-2030年中国即时零售行业全景调研与投资前景预测研究报告》分析,当前即时零售行业市场规模持续扩容,渗透率稳步提升,成为线下零售增量核心引擎。头部平台格局趋于稳定,双寡头格局稳固,但行业整体仍存在诸多结构性痛点。其一,平台佣金、流量成本偏高,中小商户线上盈利空间持续压缩;其二,同质化竞争严重,多数门店依赖平台流量,缺乏自主获客与私域运营能力;其三,履约成本居高不下,人力成本上涨导致行业整体利润率偏低;其四,商品标准化程度不足,生鲜品类损耗率高、品控不稳定,用户体验参差不齐;其五,区域发展不均衡,一二线城市竞争饱和,下沉市场履约体系不完善。
行业核心矛盾从“增量不足”转向“存量精细化运营不足”,单纯依靠补贴拉新的模式彻底失效,供应链优化、降本增效、用户留存成为行业核心命题。
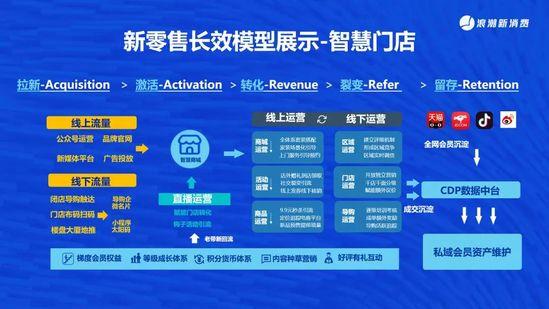
即时零售行业形成“双寡头主导、区域玩家补充、实体自营崛起”的竞争格局。头部互联网平台凭借流量、履约网络、资金优势,占据行业主要市场份额,掌控核心流量与配送体系;区域本地生活平台深耕下沉市场,依托本地化服务优势抢占细分市场;大型连锁商超、品牌门店加速自营即时零售渠道,搭建私域流量,摆脱平台依赖,自主掌控利润空间。
未来行业竞争不再是平台之间的规模博弈,而是供应链能力、履约效率、数字化运营能力、私域流量沉淀能力的比拼,具备自主供应链、精细化运营、低损耗管控能力的商户与平台将持续受益。
1. 下沉市场持续渗透,一二线城市存量深耕,县域、乡镇市场履约体系逐步完善,成为行业核心增量;2. 私域化、自营化成为主流,品牌商户摆脱平台依赖,搭建自主即时零售渠道,提升盈利空间;3. 无人配送、智能履约逐步落地,降低人力履约成本,优化行业盈利结构;4. 商品标准化、品控体系持续完善,行业从粗放式扩张转向品质化发展;5. 业态跨界融合,即时零售与社区团购、线下门店、私域运营深度联动,构建全渠道零售体系。
核心风险:平台监管政策收紧、履约人力成本持续上涨、行业同质化竞争加剧、消费需求波动、生鲜品控与售后风险。
经营建议:商户端摒弃单纯依赖平台公域流量的模式,深耕私域运营,提升用户复购与留存;优化商品结构,降低高损耗品类占比,提升综合毛利率;搭建数字化库存管理体系,实现精细化履约。平台端持续优化履约效率,降低商户经营成本,完善品控与售后体系。投资端重点关注即时零售供应链服务商、智能履约设备、本地私域运营服务赛道。
欲获取更多行业市场数据及报告专业解析,可以点击查看中研普华产业研究院的《2026-2030年中国即时零售行业全景调研与投资前景预测研究报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
你觉得这篇文章怎么样?
Copyright © 2014-2026 PG电子科技股份有限公司 版权所有 专注工业园区数字化零售与智能补给服务
服务热线


